Domain spirit-of-art.de kaufen?
Wir ziehen mit dem Projekt
spirit-of-art.de um.
Sind Sie am Kauf der Domain
spirit-of-art.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spirit-of-art.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Berlin Street Art Kalender 2027 – Wandkalender | Fotokalender Deutschland 24x35cm – Vielfalt und Kreativität der urbanen KunstEntdecken Sie Den Berliner Street Art Kalender 2027 – Eine Faszinierende Sammlung Urbaner Kunstwerke, Die Das Kreative Herz Der Hauptstadt Widerspiegeln. Dieser Kalender Vereint Bekannte Graffiti-meisterwerke Und Versteckte Street Art Juwele, Die...17,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Korean Art from 1953: Collision, Innovation, InteractionKorean Art from 1953: Collision, Innovation, Interaction , The first comprehensive survey to explore the rich and complex history of contemporary Korean art - an incredibly timely topic Starting with the armistice that divided the Korean Peninsula in 1953, this one-of-a-kind book spotlights the artistic movements and collectives that have flourished and evolved throughout Korean culture over the past seven decades - from the 1950s avant-garde through to the feminist scene in the 1970s, the birth of the Gwangju Biennale in the 1990s, the lesser known North Korean art scene, and all the artists who have emerged to secure a place in the international art world. , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 20200312, Redaktion: Chung, Yeon Shim~Kim, Sunjung~Wagner, Keith B., Seitenzahl/Blattzahl: 360, Themenüberschrift: ART / Asian / General, Keyword: Gwangju Biennale; Keith B. Wagner; Kimberly Chung; Korea; Koreanische Kunst; Kunst in Korea; Kunst seit 1953; Nordkorea; Sunjung Kim; Südkorea; Yeon Shim Chung, Fachschema: Asien~Nordkorea~Südkorea~Kunstgeschichte~Gebrauchsgrafik~Grafik / Gebrauchsgrafik~Asien / Geschichte, Fachkategorie: Kunst: allgemeine Themen~Industriedesign, Produktdesign, Werbegrafik~Asiatische Geschichte, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 220, Höhe: 38, Gewicht: 1729, Produktform: Halbleinen, Genre: Importe,54,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Ästhetik pur ... als Inspiration der Kreativität Band I, Gebundene Ausgabe von Wolfgang Wellmann,Marc Ericson, BoD – Books on Demand,Ästhetik Pur ... Als Inspiration Der Kreativität Band I, Gebundene Ausgabe Von Wolfgang Wellmann,marc Ericson, Bod – Books On Demand, 978-3-7460-1351-0, Seitenanzahl: 308119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ästhetik pur ... als Inspiration der Kreativität Band II, Gebundene Ausgabe von Wolfgang Wellmann,Marc Ericson, BoD – Books on Demand,Ästhetik Pur ... Als Inspiration Der Kreativität Band Ii, Gebundene Ausgabe Von Wolfgang Wellmann,marc Ericson, Bod – Books On Demand, 978-3-7448-4816-9, Seitenanzahl: 304119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berlin Street Art Kalender 2027 – Wandkalender | Fotokalender Deutschland 24x35cm – Vielfalt und Kreativität der urbanen KunstEntdecken Sie Den Berliner Street Art Kalender 2027 – Eine Faszinierende Sammlung Urbaner Kunstwerke, Die Das Kreative Herz Der Hauptstadt Widerspiegeln. Dieser Kalender Vereint Bekannte Graffiti-meisterwerke Und Versteckte Street Art Juwele, Die...17,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Korean Art from 1953: Collision, Innovation, InteractionKorean Art from 1953: Collision, Innovation, Interaction , The first comprehensive survey to explore the rich and complex history of contemporary Korean art - an incredibly timely topic Starting with the armistice that divided the Korean Peninsula in 1953, this one-of-a-kind book spotlights the artistic movements and collectives that have flourished and evolved throughout Korean culture over the past seven decades - from the 1950s avant-garde through to the feminist scene in the 1970s, the birth of the Gwangju Biennale in the 1990s, the lesser known North Korean art scene, and all the artists who have emerged to secure a place in the international art world. , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 20200312, Redaktion: Chung, Yeon Shim~Kim, Sunjung~Wagner, Keith B., Seitenzahl/Blattzahl: 360, Themenüberschrift: ART / Asian / General, Keyword: Gwangju Biennale; Keith B. Wagner; Kimberly Chung; Korea; Koreanische Kunst; Kunst in Korea; Kunst seit 1953; Nordkorea; Sunjung Kim; Südkorea; Yeon Shim Chung, Fachschema: Asien~Nordkorea~Südkorea~Kunstgeschichte~Gebrauchsgrafik~Grafik / Gebrauchsgrafik~Asien / Geschichte, Fachkategorie: Kunst: allgemeine Themen~Industriedesign, Produktdesign, Werbegrafik~Asiatische Geschichte, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 220, Höhe: 38, Gewicht: 1729, Produktform: Halbleinen, Genre: Importe,54,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
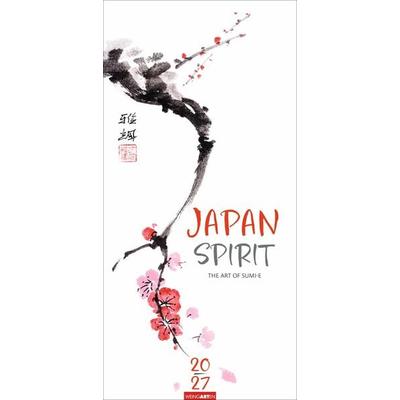
Japan Spirit 2027 - The Art of Sumi-e- Japanische Kunst, Die Die Seele Berührt: 12 Monate Voller Kunstwerke, Inspiriert Von Traditioneller Japanischer Ästhetik- Bildkalender Mit 12 Ausgewählte Tuschezeichnungen Und Aquarellen: Kirschblüten, Koi Und Weitere Naturmotive- Poesie In...34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.